En los proyectos de infraestructura, desde carreteras y puentes hasta grandes movimientos de tierras, la maquinaria geotécnica representa uno de los costes operativos más significativos. La decisión entre comprar o alquilar una excavadora, un bulldozer o una perforadora no es un simple cálculo financiero; condiciona la liquidez, la capacidad de licitación y la rentabilidad final de la obra. Con frecuencia, las empresas subestiman el impacto que una elección mal fundamentada tiene sobre el flujo de caja y la estructura fiscal, y acaban perdiendo márgenes que podrían haberse protegido con un análisis riguroso.
Para abordar esta disyuntiva, es necesario combinar una evaluación técnica detallada —qué equipos se necesitan realmente, durante cuánto tiempo y con qué intensidad— con un modelo económico que contemple tanto los costes de posesión como los de operación. Metodologías como las propuestas por De Solminihac y complementos de normas técnicas sobre costes horarios permiten cuantificar con precisión el coste total de propiedad. A partir de ese dato, se pueden comparar escenarios de compra, leasing, renting o alquiler simple y construir una matriz de decisión adaptada a las particularidades de la maquinaria geotécnica. Este artículo desglosa los pasos clave para realizar esa evaluación y ofrece criterios prácticos para elegir con inteligencia en cada proyecto.
Los trabajos geotécnicos abarcan desde la preparación del terreno y las excavaciones hasta la compactación y los tratamientos de mejora del suelo. En este contexto, la flota de maquinaria define la productividad y la calidad de las unidades de obra. Conocer las características operativas de cada equipo es el primer paso para decidir si conviene tenerlo en propiedad o acceder a él mediante fórmulas de arrendamiento.
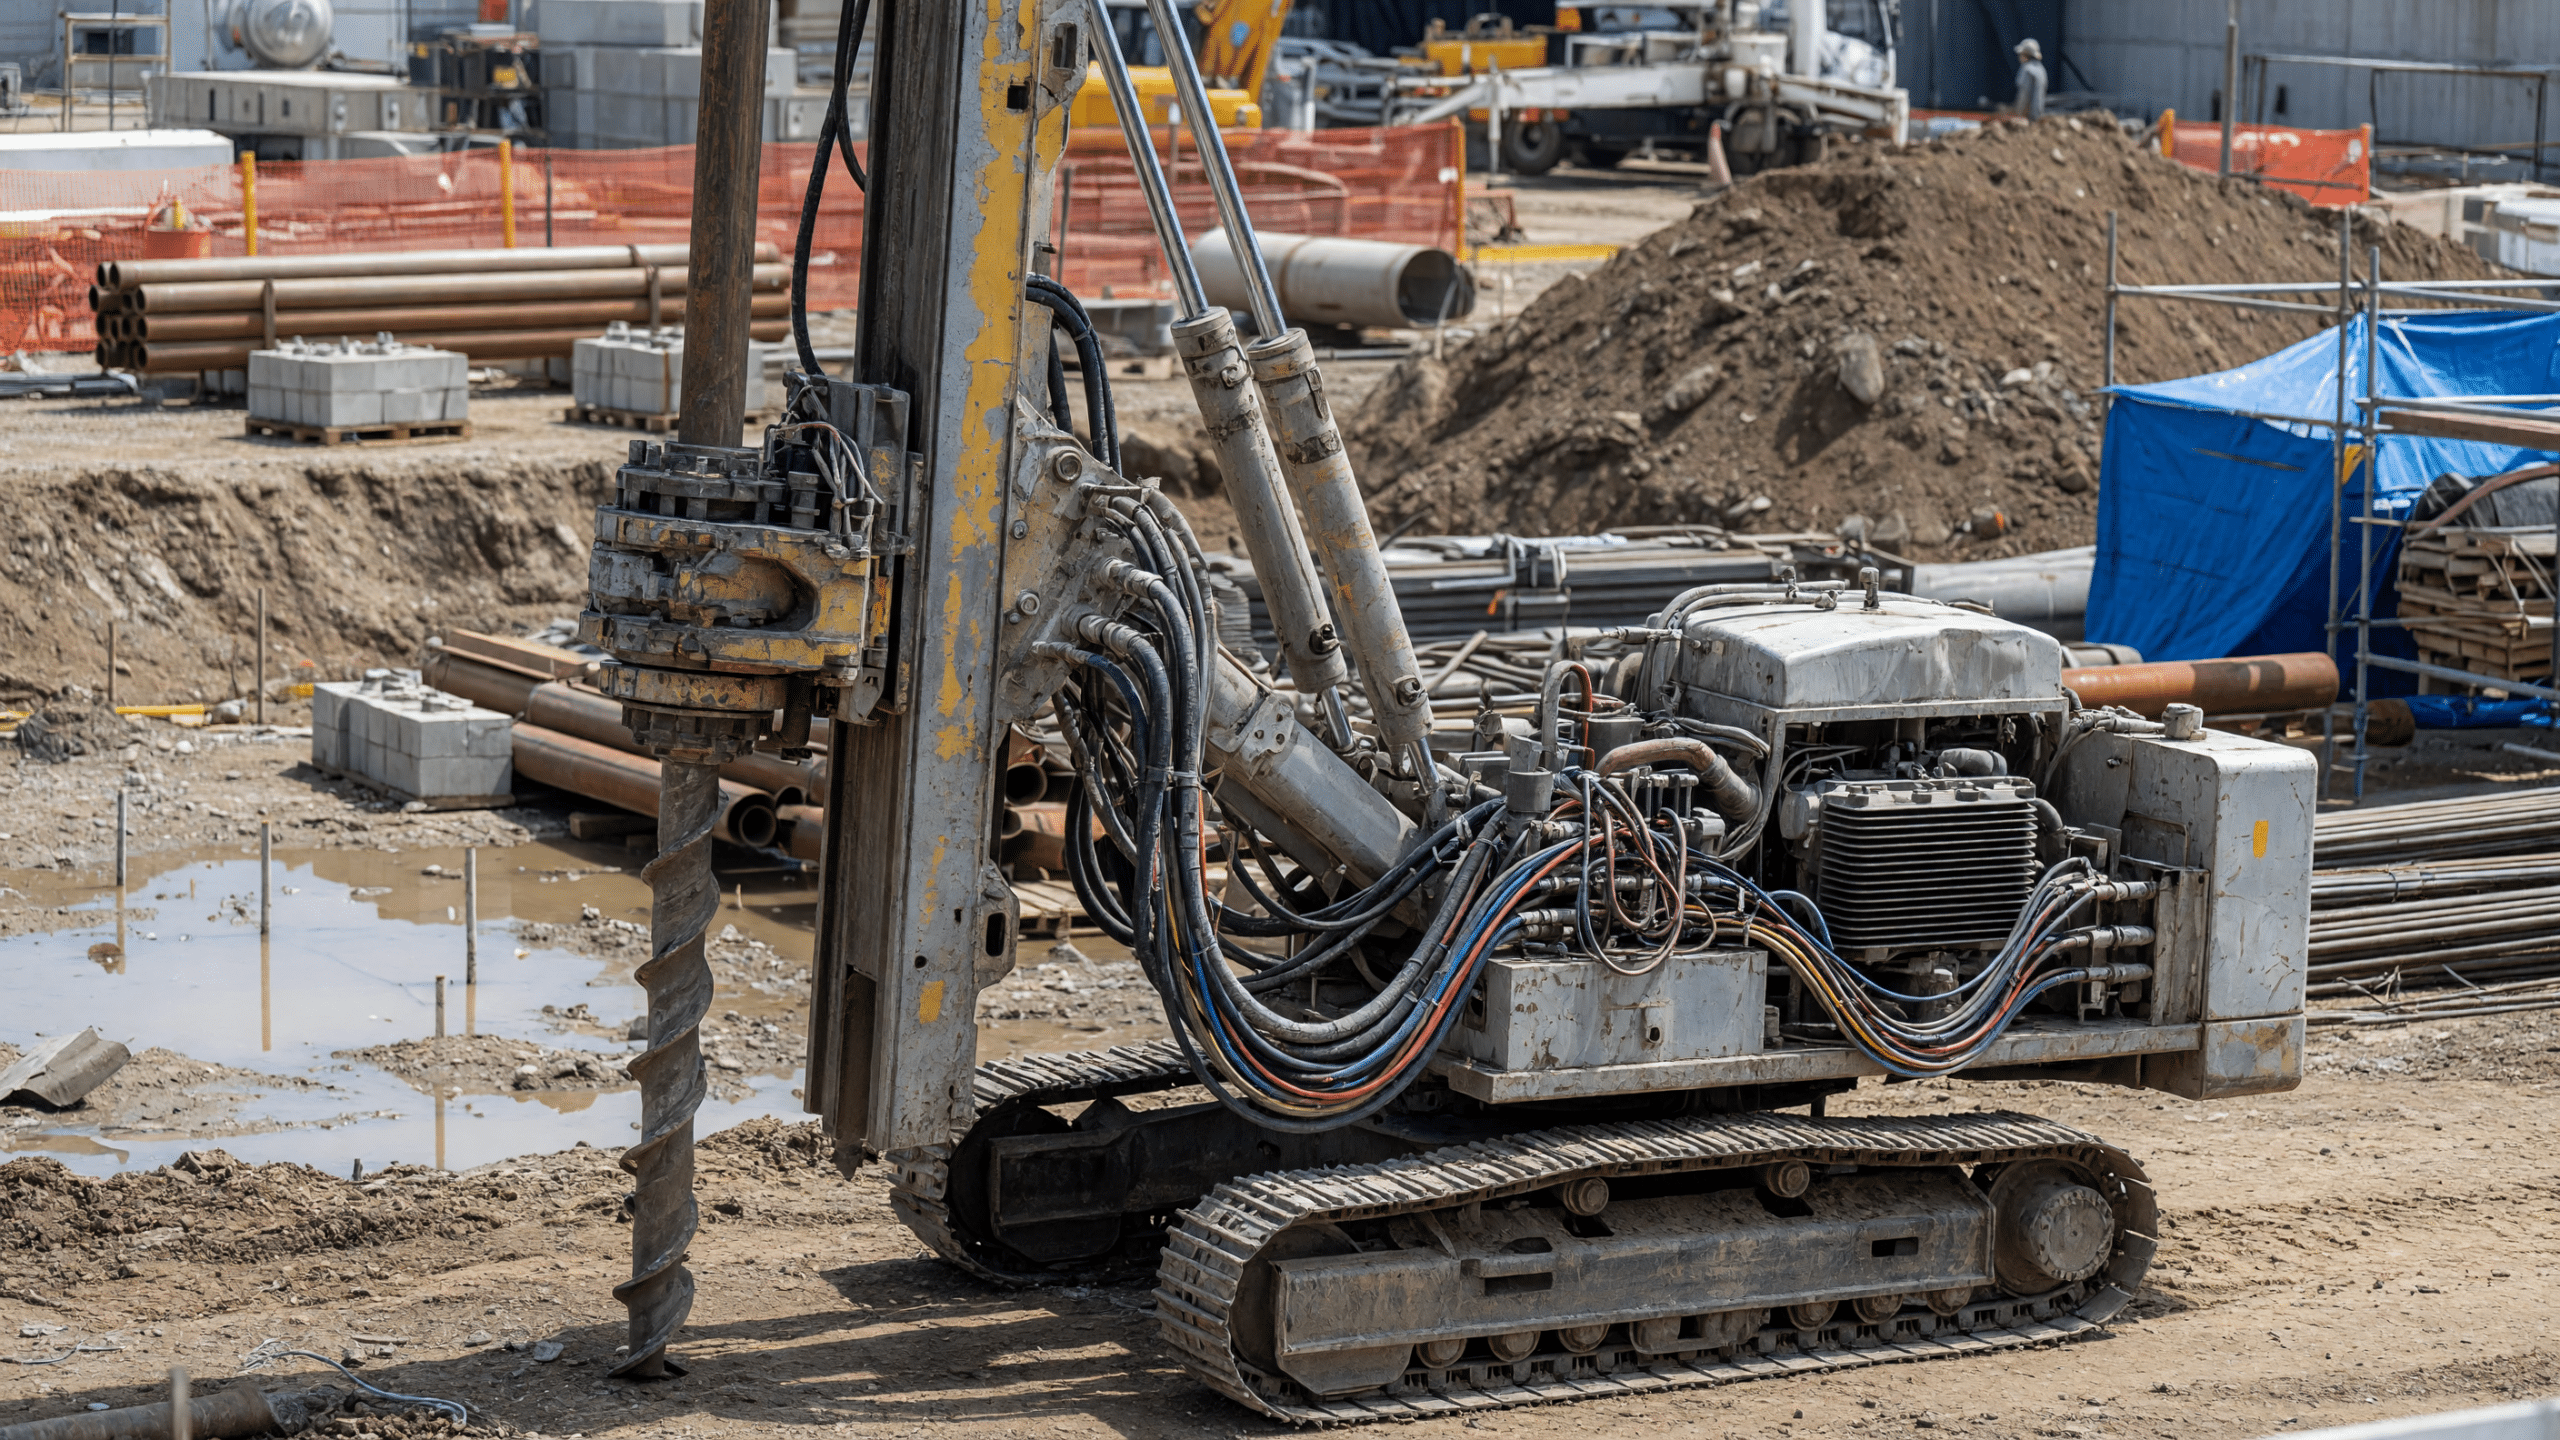
Entre los equipos más representativos se encuentran las excavadoras de orugas, imprescindibles en grandes desmontes y apertura de caja; los bulldozers, destinados a desbroce, empuje y extendido de materiales; las motoniveladoras, que aseguran la precisión en la rasante final; los rodillos compactadores, tanto estáticos como vibrantes, para alcanzar las densidades exigidas; y las perforadoras o equipos de micropilotes, utilizados en campañas de investigación geotécnica o cimentaciones especiales. Cada uno de estos activos tiene una vida útil medida en horas de trabajo, un nivel de obsolescencia tecnológica y un patrón de uso que determina la frecuencia con la que realmente se necesita en obra.
La forma en que una empresa accede a la maquinaria influye directamente en el balance, la cuenta de resultados y la flexibilidad operativa. En el mercado de habla hispana conviven varias modalidades, cada una con un encaje fiscal y financiero distinto. A continuación, se describen las más relevantes para el sector de la construcción geotécnica.
Adquirir el equipo con recursos propios o financiación bancaria clásica convierte a la empresa en propietaria del activo desde el primer momento. Esta opción resulta atractiva cuando se prevé una utilización superior al 60 % del tiempo de trabajo durante al menos tres años, ya que se evitan los costes recurrentes del alquiler y se acumula un valor residual recuperable. Sin embargo, exige un desembolso inicial que puede tensionar la tesorería y reducir la capacidad de concurrir a nuevas licitaciones.
Además, la compra traslada a la constructora todos los riesgos de obsolescencia, mantenimiento mayor y depreciación. En el caso de maquinaria geotécnica muy especializada —como una perforadora de gran diámetro—, una variación en la demanda de obras de cimentación puede dejar el equipo parado durante meses, generando un coste de posesión sin contraprestación productiva. Por ello, la compra suele reservarse para equipos de uso general y continuo, como excavadoras de orugas o bulldozers en empresas con cartera estable de grandes movimientos de tierras.
El leasing permite el uso del bien a cambio de cuotas periódicas y, al término del contrato, ofrece una opción de compra por un valor residual pactado. Contablemente, el activo figura en el balance de la arrendataria, y fiscalmente es posible aplicar amortizaciones aceleradas en el Impuesto de Sociedades (en el caso de España) o regímenes similares en otras jurisdicciones hispanoamericanas. Esta ventaja fiscal reduce la base imponible en los primeros años y mejora la generación de caja neta.
En el ámbito geotécnico, el leasing encaja bien con excavadoras, motoniveladoras y bulldozers utilizados de forma intensiva durante un período de obra predecible. No obstante, la rigidez contractual implica que una rescisión anticipada acarrea penalizaciones que pueden oscilar entre el 3 % y el 8 % del capital pendiente. Por tanto, solo es recomendable cuando la duración de la obra está alineada con el plazo del contrato y se dispone de una previsión fiable de horas de uso.
A diferencia del leasing, el renting no contempla la propiedad final del equipo y suele incluir servicios como mantenimiento integral, seguro y sustitución en caso de avería. El coste se contabiliza como gasto por arrendamiento, lo que reduce la base imponible de forma inmediata sin incrementar el endeudamiento registrado en la Central de Información de Riesgos (en el caso español). Esta fórmula es especialmente útil cuando se necesita flexibilidad y se quiere trasladar el riesgo técnico al proveedor.
En el segmento geotécnico, el renting de corta duración es idóneo para equipos con alta obsolescencia tecnológica —como rodillos vibratorios inteligentes o maquinaria con sistemas de control GPS— y para aquellos cuya demanda fluctúa entre proyectos. La principal limitación es que, a largo plazo, el coste acumulado puede superar al de la compra, y al finalizar el contrato no se conserva ningún valor patrimonial. Por ello, se recomienda en perfiles de PYME que necesiten preservar liquidez o en fases de obra con picos de trabajo muy acotados.
El alquiler a corto plazo, sin permanencia, es la solución más flexible para cubrir puntas de demanda o trabajos muy específicos. El precio diario es más alto que en las otras modalides, pero se evitan costes fijos cuando la máquina no se utiliza. En geotecnia, es habitual alquilar una perforadora para una campaña de sondeos de dos semanas o un martillo hidráulico para una demolición puntual.
Esta modalidad exige una gestión minuciosa de los tiempos de uso para evitar que el coste se dispare. No obstante, para micropymes, autónomos o constructoras que no pueden inmovilizar capital, representa una alternativa realista que permite ejecutar obras especializadas sin asumir el riesgo de poseer un activo de baja rotación.
Esta estrategia avanzada consiste en vender un equipo que ya se posee a una entidad financiera y, de inmediato, arrendarlo mediante un contrato de leasing. El objetivo es liberar el capital inmovilizado en la máquina sin interrumpir su uso en obra. Las constructoras que han acumulado flota propia pueden, de esta manera, obtener liquidez para afrontar avales o nuevas inversiones sin desprenderse operativamente de la maquinaria. Para estructurar este tipo de operaciones con éxito, resulta clave contar con el asesoramiento de firmas experimentadas como GeoSoilBróker.
En el contexto geotécnico, el Sale & Leaseback es especialmente útil para excavadoras y bulldozers con un valor de mercado estable. Al monetizar el activo, la empresa mejora sus ratios de endeudamiento y mantiene la capacidad productiva. Sin embargo, requiere un análisis financiero detallado para verificar que el coste del nuevo arrendamiento no erosione el margen de las obras en curso.
Para comparar objetivamente la compra con cualquier forma de arriendo, es necesario calcular el coste horario total de la máquina. La metodología que aquí se presenta integra las aportaciones de De Solminihac en “Procesos y Técnicas de Construcción” y los lineamientos de las normas técnicas sobre costes horarios de equipos, en particular los dos grandes componentes: el coste de posesión y el coste de operación.
El coste de posesión agrupa todos los gastos fijos asociados a ser propietario del equipo, independientemente de si se utiliza o no. Incluye la depreciación (lineal o por horas), el interés del capital invertido (calculado sobre el valor medio del activo), los seguros, los impuestos sobre el patrimonio y los costes de almacenamiento. Este componente se expresa como un valor por hora efectiva de trabajo, dividiendo el total anual entre el número de horas de utilización prevista.
El coste de operación, en cambio, es variable y depende directamente de las horas de trabajo. Comprende el consumo de combustible, lubricantes, filtros, neumáticos o tren de rodaje, reparaciones y, en muchas ocasiones, la mano de obra del operador. La experiencia demuestra que el mantenimiento y las reparaciones pueden llegar a representar entre un 40 % y un 70 % del coste operativo total a lo largo de la vida de la máquina, por lo que una subestimación en este apartado conduce a desviaciones graves en el presupuesto de obra.
Una vez sumados ambos componentes, se obtiene el coste horario total de propiedad y operación. Por ejemplo, una excavadora de orugas con un coste de posesión de 18 €/h y un coste de operación de 32 €/h arroja un coste horario total de 50 €/h. Este valor se compara directamente con las tarifas de arrendamiento (incluyendo o excluyendo consumibles y operador) para determinar el umbral de rentabilidad. Si el alquiler con operador es inferior a ese coste, la balanza se inclina hacia el arriendo; si es superior, conviene analizar escenarios de compra.
No existe una regla universal, pero la aplicación conjunta del análisis de horas de uso, la duración del proyecto y el coste horario total permite construir una matriz de decisión orientativa. La siguiente tabla resume las recomendaciones para los equipos geotécnicos más habituales en proyectos de infraestructura.
| Equipo | Intensidad de uso típica | Modalidad recomendada | Razón principal |
| Excavadora de orugas | Alta (más 60 % del tiempo) | Leasing o compra | Larga vida útil y elevada utilización en movimientos de tierra |
| Retroexcavadora | Media-alta | Leasing o renting flexible | Uso frecuente pero estacional en obras lineales |
| Bulldozer (tractor de cadenas) | Alta en grandes obras | Compra o leasing | Alto valor residual y demanda constante en desmontes |
| Motoniveladora | Media (según fase de obra) | Renting o leasing por proyecto | Equipo especializado con ventanas de uso intermitentes |
| Rodillo compactador | Alta en capas granulares | Compra en flota propia; renting para puntas | Uso intensivo compactando; se amortiza rápido en obras largas |
| Perforadora geotécnica | Puntual por campaña | Alquiler spot o renting corto | Alta especialización y periodos de inactividad; riesgo de obsolescencia técnica |
| Martillo hidráulico | Puntual | Alquiler simple | Complemento de excavadora; solo necesario en fases de demolición |
La decisión se afina cuando se cruzan estos datos con el perfil financiero de la empresa. Una PYME con límite de crédito preferirá renting o alquiler para no empeorar sus ratios bancarios, mientras que una gran constructora podrá optar por la compra de equipos estratégicos y recurrir al Sale & Leaseback cuando requiera liquidez adicional. En todos los casos, el análisis debe repetirse para cada máquina, ya que una flota mixta bien gestionada suele ser la solución más rentable.
Incluso cuando se elige la modalidad correcta, una mala gestión operativa puede erosionar cualquier ventaja económica. Los fallos más habituales en el ámbito geotécnico no son fiscales ni jurídicos, sino de control y seguimiento.
La implantación de herramientas digitales de control de obras y flotas, combinada con la asistencia de servicios especializados en intermediación, se ha demostrado como el antídoto más eficaz contra estos problemas. Centralizar los contratos, los consumos y las horas trabajadas en una única plataforma permite tomar decisiones con datos actualizados y evitar fugas de rentabilidad que, en el acumulado del año, pueden suponer varios puntos porcentuales de margen perdido.
Decidir si comprar o alquilar maquinaria geotécnica es, ante todo, una cuestión de números y de previsión. Si la máquina va a trabajar más de la mitad del tiempo durante varios años, la compra o el leasing suelen salir a cuenta. Si, por el contrario, el trabajo es estacional, puntual o muy especializado, el renting o el alquiler por días protegen la caja y evitan tener un activo parado que genera gastos fijos. La clave está en conocer con exactitud cuántas horas se va a usar el equipo y cuánto cuesta realmente tenerlo en propiedad, sumando no solo el precio de compra, sino también el seguro, el mantenimiento, el combustible y hasta los impuestos.
Las empresas que más crecen en el sector de la infraestructura no son necesariamente las que más maquinaria poseen, sino las que gestionan mejor la información. Saber cuándo finaliza cada contrato de arriendo, qué rendimiento está dando cada máquina y cómo afecta ese coste al presupuesto de la obra marca la diferencia entre un proyecto rentable y uno que genera pérdidas sin que el gerente sepa exactamente por qué. Por eso, cada vez más constructoras están abandonando las hojas de cálculo y adoptando soluciones digitales que les permiten tener el control total de su flota y de cada euro gastado.
Desde una perspectiva técnica, la evaluación debe basarse en el coste horario total de propiedad y operación, obtenido mediante la descomposición rigurosa de los costes de posesión (depreciación, intereses, seguros, impuestos) y los costes variables de operación (combustible, mantenimiento, desgaste de tren de rodaje y mano de obra). Este cálculo, adaptado a las condiciones reales de cada proyecto y a la vida útil esperada en horas, constituye la línea base para comparar con las ofertas de leasing, renting o alquiler. La precisión en la estimación del factor de utilización anual y del coeficiente de reparaciones —a menudo infravalorado— es crítica, porque una desviación de pocos puntos porcentuales puede invertir la decisión de compra frente a la de arriendo.
En el ámbito geotécnico, la volatilidad de la demanda y la rápida evolución de los sistemas de control (GNSS, compactación inteligente) añaden un componente de obsolescencia tecnológica que favorece las fórmulas de renting a corto plazo para equipos de alta especialización. Las grandes constructoras pueden optimizar la estructura de balance combinando la compra de activos de uso continuo con operaciones de Sale & Leaseback, mientras que las PYME lograrán mayor eficiencia financiera apostando por flotas mixtas con renting y alquiler spot. En cualquier caso, la integración de estos datos en un software de gestión de obra que permita el seguimiento en tiempo real del coste imputado a cada unidad de obra es, hoy por hoy, la palanca más potente para blindar la rentabilidad en proyectos de infraestructura.

Asesoría experta en análisis de suelos, optimización de recursos y sostenibilidad ambiental.
